Le taux d'usure augmente en octobre 2026. Découvrez les nouveaux plafonds, leur impact sur votre crédit immobilier et les conseils pour emprunter à Hyères.
taux-usure-octobre-2026-credit-immobilier-hyeres
Vous envisagez d'acheter une maison à Hyères, un appartement sur le littoral varois ou de financer votre prochain investissement immobilier ?
Une évolution importante est entrée en vigueur le 1er octobre 2026 : les nouveaux taux d'usure ont augmenté pour plusieurs catégories de crédits immobiliers.
Cette actualité mérite toute votre attention, car le taux d'usure peut jouer un rôle déterminant dans l'acceptation ou le refus de votre financement.
Mais attention : une hausse du taux d'usure ne signifie pas automatiquement que les banques prêtent moins cher ou que vous pouvez emprunter davantage.
Je vous explique tout.
1. Qu'est-ce que le taux d'usure ?
Le taux d'usure correspond au taux annuel effectif global (TAEG) maximal qu'une banque peut légalement appliquer lorsqu'elle accorde un crédit.
Il est fixé chaque trimestre par la Banque de France et a pour objectif de protéger les emprunteurs contre des conditions de financement excessives.
Pour vérifier qu'un prêt respecte ce plafond, la banque prend notamment en compte le taux d'intérêt nominal, les frais de dossier, les frais de garantie et le coût de l'assurance emprunteur lorsqu'elle est exigée.
Prenons un exemple : une banque vous propose un prêt immobilier avec un taux d'intérêt de 3,70 %. Mais après intégration des frais et de l'assurance, votre TAEG atteint 4,90 %.
Si le taux d'usure applicable est de 4,68 %, le financement ne peut pas être accordé dans ces conditions.
C'est pourquoi il est essentiel de ne pas confondre taux d'intérêt et TAEG.
La Banque de France a publié les nouveaux plafonds applicables du 1er octobre au 31 décembre 2026.
Type de crédit immobilier | Taux d'usure |
|---|---|
Taux fixe inférieur à 10 ans | 4,09 % |
Taux fixe de 10 à moins de 20 ans | 4,68 % |
Taux fixe de 20 ans et plus | 5,40 % |
Prêt à taux variable | 5,52 % |
Prêt relais | 6,49 % |
Source : Banque de France, avis du 25 septembre 2026, publié au Journal officiel le 26 septembre.
3. Une hausse qui concerne particulièrement les crédits longs
Comparaison entre le troisième et le quatrième trimestre 2026, en pourcentage.
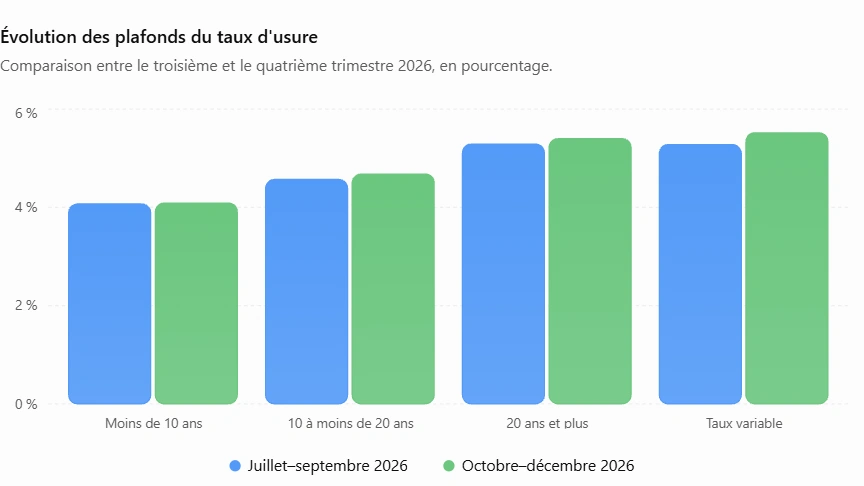
Pour les crédits immobiliers à taux fixe de 20 ans et plus, le plafond passe de 5,29 % à 5,40 %, soit une augmentation de 0,11 point.
Cette évolution peut donner un peu plus de marge aux banques pour proposer un financement dont le TAEG se situait auparavant trop près du plafond réglementaire.
Cependant, elle ne garantit ni l'accord de la banque, ni une amélioration du pouvoir d'achat immobilier.
4. Pourquoi le taux d'usure augmente-t-il ?
Le taux d'usure est calculé à partir des taux effectifs moyens pratiqués par les établissements de crédit au trimestre précédent, augmentés d'un tiers.
Ainsi, lorsque les coûts des crédits accordés augmentent, les plafonds réglementaires peuvent également progresser lors de leur actualisation trimestrielle.
Il faut donc bien comprendre que la hausse du taux d'usure est principalement le reflet des conditions de financement observées, et non une aide financière accordée aux acquéreurs.
5. Quels impacts pour les acquéreurs à Hyères et dans le Var ?
Vous recherchez une résidence principale à Hyères, un appartement à Carqueiranne, une villa à La Londe-les-Maures ou un investissement sur le littoral varois ?
Cette hausse peut avoir plusieurs conséquences.
Pour les primo-accédants : un dossier dont le TAEG dépassait légèrement l'ancien plafond pourrait désormais devenir finançable, sous réserve de l'ensemble des critères bancaires.
Pour les acquéreurs de plus de 50 ans : le coût de l'assurance emprunteur peut peser davantage dans le TAEG. Le nouveau plafond peut offrir une marge supplémentaire, sans pour autant résoudre toutes les difficultés de financement.
Pour les investisseurs : il reste essentiel d'étudier le rendement locatif, le montant des mensualités, les charges et la rentabilité globale du projet.
Pour les propriétaires qui souhaitent acheter avant de vendre : l'évolution du plafond des prêts relais mérite une attention particulière.
6. Le prêt relais : un taux d'usure désormais fixé à 6,49 %
Le prêt relais permet, sous certaines conditions, de financer l'acquisition d'un nouveau logement avant la vente du précédent.
Depuis le 1er octobre 2026, son taux d'usure est fixé à 6,49 %.
Ce plafond est distinct de celui des crédits immobiliers classiques. Il concerne notamment les propriétaires qui envisagent de changer de résidence principale sans attendre d'avoir vendu leur bien actuel.
À Hyères, cette solution peut être intéressante pour un propriétaire qui souhaite vendre son appartement afin d'acquérir une maison, ou inversement.
Toutefois, le prêt relais exige une analyse rigoureuse : valeur du bien à vendre, montant du capital restant dû, durée prévisible de commercialisation et capacité à supporter les charges pendant la transition.
7. Comment optimiser son financement immobilier ?
Un taux d'usure plus élevé ne remplace pas un dossier de financement bien préparé.
Avant de faire une offre d'achat, plusieurs éléments méritent d'être étudiés : votre apport personnel, votre capacité d'emprunt, votre taux d'endettement, la durée du prêt, votre assurance emprunteur et les différents frais associés.
Il est également important de comparer les propositions bancaires sur la base du TAEG, et non uniquement du taux nominal.
Dans certains dossiers, une assurance emprunteur mieux adaptée ou une négociation des frais peut contribuer à réduire le coût global du crédit.
8. Mes partenaires courtiers : Helloprêt et CAFPI
Parce qu'un projet immobilier ne se limite pas à trouver le bon logement, j'accorde une importance particulière à la préparation du financement.
Je travaille notamment avec deux partenaires spécialisés dans le courtage en crédit immobilier : Helloprêt et CAFPI.
Leur rôle consiste à étudier les possibilités de financement, comparer les solutions proposées par leurs partenaires bancaires et accompagner les emprunteurs dans leurs démarches.
De mon côté, je vous accompagne dans la recherche, l'analyse et l'acquisition de votre bien immobilier à Hyères et sur le littoral varois.
L'objectif est simple : sécuriser votre projet immobilier en anticipant les questions de financement dès le départ.
9. Faut-il attendre une nouvelle évolution des taux avant d'acheter ?
C'est une question que se posent de nombreux acquéreurs.
Mais attendre une baisse des taux d'intérêt ou une nouvelle hausse du taux d'usure ne garantit pas de meilleures conditions d'achat.
Le marché immobilier évolue, tout comme les prix, les offres bancaires et les opportunités disponibles.
La meilleure stratégie consiste donc à étudier votre situation personnelle et à déterminer si votre projet est réalisable dans de bonnes conditions aujourd'hui.
Un achat immobilier doit avant tout correspondre à votre budget, à vos besoins et à votre projet de vie.
10. Questions fréquentes sur le taux d'usure
Le taux d'usure est-il identique dans toutes les banques ?
Oui. Le plafond réglementaire est national pour chaque catégorie de crédit concernée. En revanche, les conditions commerciales proposées par les établissements peuvent différer.
Une hausse du taux d'usure signifie-t-elle une baisse des taux immobiliers ?
Non. Les deux indicateurs sont différents. Le taux d'usure est un plafond légal, tandis que les taux d'intérêt proposés dépendent notamment des conditions du marché et de la politique commerciale des banques.
L'assurance emprunteur est-elle comprise dans le taux d'usure ?
Lorsqu'elle est exigée pour obtenir le crédit, son coût est intégré au TAEG servant à vérifier le respect du taux d'usure.
Un prêt peut-il être refusé malgré la hausse du taux d'usure ?
Oui. La banque vérifie également la solvabilité, l'endettement, les revenus, les charges et la stabilité financière de l'emprunteur.
Quand les taux d'usure seront-ils à nouveau actualisés ?
La prochaine révision trimestrielle est prévue pour le 1er janvier 2027.
Sources officielles à consulter
FAQ – Taux d’usure et crédit immobilier en octobre 2026
1. Qu’est-ce que le taux d’usure immobilier ?
Le taux d’usure est le taux annuel effectif global (TAEG) maximal qu’une banque est autorisée à appliquer pour un crédit immobilier. Il protège les emprunteurs contre des conditions de financement excessives.
2. Pourquoi le taux d’usure a-t-il augmenté en octobre 2026 ?
Le taux d’usure est calculé à partir des taux effectifs moyens pratiqués par les banques au trimestre précédent, majorés d’un tiers. Son augmentation reflète donc l’évolution des conditions de crédit.
3. Quel est le taux d’usure pour un prêt immobilier sur 20 ou 25 ans ?
Au quatrième trimestre 2026, le taux d’usure applicable aux prêts immobiliers à taux fixe de 20 ans et plus est de 5,40 %. Il s’agit du plafond du TAEG, et non du taux d’intérêt nominal proposé par la banque.
4. Quel est le taux d’usure pour un prêt relais ?
Du 1er octobre au 31 décembre 2026, le taux d’usure des prêts relais est fixé à 6,49 %. Il s’applique également aux prêts relais secs, qui permettent de financer une acquisition dans l’attente de la vente d’un autre bien immobilier.
5. La hausse du taux d’usure facilite-t-elle l’obtention d’un crédit immobilier ?
Elle peut faciliter certains financements lorsque le TAEG dépassait légèrement l’ancien plafond. Toutefois, les banques continuent d’examiner les revenus, les charges, le taux d’endettement et la solvabilité de chaque emprunteur.
6. L’assurance emprunteur est-elle prise en compte dans le taux d’usure ?
Oui, lorsque l’assurance est exigée pour obtenir le financement, son coût entre dans le calcul du TAEG. Comparer les assurances peut donc contribuer à optimiser le coût global du crédit.
7. Peut-on obtenir un crédit immobilier après 50 ou 60 ans ?
Oui, il n’existe pas d’âge légal maximal pour emprunter. Les banques étudient notamment la capacité de remboursement, la durée du financement et les conditions d’assurance. Chaque situation nécessite une analyse personnalisée.
8. Pourquoi faire appel à un courtier immobilier à Hyères ?
Un courtier peut vous aider à comparer les solutions de financement, à étudier votre capacité d’emprunt et à préparer votre dossier. Pour accompagner mes acquéreurs, je travaille notamment avec mes partenaires Helloprêt et CAFPI.
9. Quand aura lieu la prochaine révision du taux d’usure ?
Les taux d’usure sont actualisés chaque trimestre par la Banque de France. La prochaine révision est prévue pour le 1er janvier 2027.
10. Comment préparer son achat immobilier à Hyères ?
Avant de visiter ou de faire une offre, il est conseillé de faire étudier votre budget, votre apport personnel et votre capacité d’emprunt. En tant que conseillère en immobilier à Hyères et sur le littoral varois, je vous accompagne dans votre recherche et peux vous orienter vers mes partenaires courtiers pour la partie financement.
Conclusion : un financement bien préparé, c'est un achat plus serein
La hausse des taux d'usure au 1er octobre 2026 constitue une évolution à connaître pour les futurs acquéreurs.
Elle peut faciliter certains montages financiers, mais elle ne doit pas être interprétée comme une baisse du coût du crédit.
Que vous envisagiez d'acheter votre première résidence principale, de changer de logement ou d'investir à Hyères, l'essentiel reste d'anticiper votre financement et de vous faire accompagner à chaque étape.
Vous avez un projet immobilier ? Parlons-en !
📍 Valérie CODRETTO Conseillère en immobilier
Optimhome Hyères & Littoral varois
Spécialiste transaction, prestige et viager
📞 07 66 16 65 31
🌐 valerie-codretto.optimhome.com